TikTok Shopアフィリエイトの報酬は、税金の計算で確認すべき収入です。確定申告が必要かは、報酬の金額だけでなく、給与の受け取り方、必要経費、ほかの所得や控除によって変わります。会社員向けの基準を、学生や扶養内の人へ一律に使うことはできません。本記事は国税庁の一般的な案内を整理したもので、個別の判断は税理士・税務署へ相談してください。
もくじ
この記事の結論
- 売上の合計、報酬としての収入、経費を引いた所得を分けます。
- 会社員の申告基準は、給与などの条件を確認して使います。
- 扶養、所得税、住民税、社会保険は同じ基準ではありません。
- 私生活と共用する費用は、業務に必要な部分を説明できるよう記録します。
- インボイス登録と所得税の確定申告は別の制度として確認します。
報酬は所得の計算で確認する
国税庁のNo.1500 雑所得は、副業などで継続的に得る収入について、業務に係る雑所得の考え方を示しています。ただし、アフィリエイトなら必ず雑所得になると決まるわけではありません。事業所得に当たるかなどは活動の実態で判断します。開業届を出したか、アプリが「報酬」と表示するかだけで区分を決めないでください。
業務に係る雑所得の基本的な計算は、総収入金額から必要経費を引く形です(2026年10月時点、国税庁で確認)。TikTok ShopのGMVは商品取引の規模を示す指標で、クリエイター自身の収入と同じではありません。自分へ帰属する報酬と、注文全体の売上を取り違えないことが出発点です。報酬の状態は報酬の仕組みで確認できます。
会社員の確定申告が必要になる目安
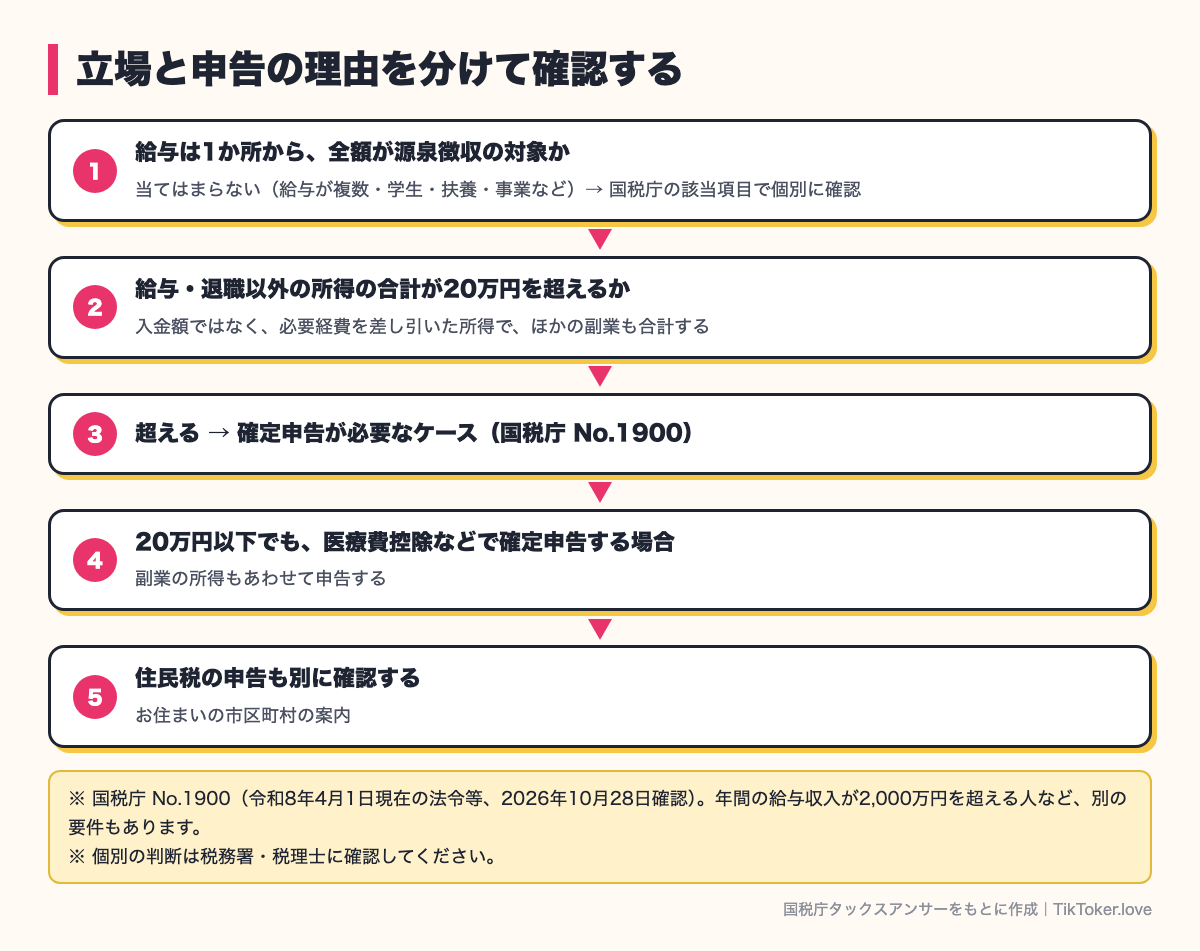
国税庁のNo.1900 給与所得者で確定申告が必要な人では、給与が一つの勤務先から支払われ、その給与全体が源泉徴収の対象になる人について、給与・退職以外の所得の合計が20万円を超える場合を申告が必要なケースに挙げています。また、年間の給与収入が2,000万円を超える人など、別の申告要件もあります(2026年10月28日確認、令和8年4月1日現在の法令等に基づく掲載)。
ここでの20万円は、アフィリエイトの入金だけを見る基準ではありません。必要経費を検討した後の所得であり、ほかの副業などの所得も合計して考えます。複数の勤務先から給与を受ける場合は別の条件があるため、同じ表を使わず国税庁の該当項目へ進みます。「会社員なら誰でもこの金額まで申告不要」とは読まないでください。
広告
所得が20万円以下でも、医療費控除などのために所得税の確定申告を行う場合には、その副業所得もあわせて申告する必要があります(2026年10月時点、国税庁の副収入の申告に関する注意で確認)。税金そのものが免除される境界と、一定の給与所得者の申告不要の扱いは別です。
扶養内・学生・個人事業主は何を見るか
| 立場 | 確認する内容 | 避けたい判断 |
|---|---|---|
| 給与のある会社員 | 給与の勤務先数、源泉徴収、年末調整、給与以外の所得、控除 | 副業の入金だけで判断する |
| 扶養内の人 | 本人の所得と、扶養する人の控除への影響 | 家族と本人の税金を一つにする |
| 学生 | 給与、報酬、ほかの所得、本人や家族に関わる制度 | 学生だから申告は不要と考える |
| 個人事業主 | 活動全体の所得、控除、申告方法、消費税の状況 | 会社員向けの基準だけを使う |
扶養という言葉には、税法上の控除や社会保険上の扱いなど異なる制度が含まれます。家族の勤務先へ伝える情報と、本人が税務署へ申告する情報を分けて整理します。制度改正や対象年によって控除の条件が変わるため、古い年の給与収入の基準を、現在のアフィリエイト所得へそのまま当てはめないでください。
経費にできるものの考え方
国税庁の必要経費の説明では、収入を得るために直接必要な費用や業務上の費用を挙げています。私生活の費用はそのまま経費にできません。共用する支出では、取引記録などに基づき、業務に直接必要な部分を明確に区別する考え方です(2026年10月28日確認)。
撮影用の消耗品、編集に使うサービス、業務の通信なども、名称だけで自動的に経費になるわけではありません。何の投稿や仕事に使ったかを説明できるようにします。スマートフォンや自宅の設備を家族と共用しているなら、業務で使う範囲の根拠を記録します。高額な機材の処理や資産の扱いは、購入した年に全部を引いてよいと決めつけず相談してください。
サンプルを受け取った場合も、必ず無関係な贈り物として扱えるとは限りません。報酬との関係、返却の必要、条件付きの返金、仕事に使った状況を記録します。現物の受領に税務上の判断が必要なら、契約や依頼メッセージを持って専門家へ相談します。商品の価格例や一律の評価額は本記事では示しません。
インボイスと住民税は別に確かめる
国税庁のインボイス制度の案内は、登録を受けると課税事業者として消費税の申告が必要になることを説明しています。紹介活動を始めたから全員が直ちに登録必須という説明ではありません。取引先が求める書類、現在の納税義務、登録後の事務負担を分けて考えます(2026年10月28日確認)。
国税庁の申告要否の案内でも、所得税の確定申告が不要な場合に住民税の申告が必要になることがあると注意しています。所得税の結論だけで住民税も不要とせず、住んでいる市区町村に確認してください。住民税の徴収方法を選べば勤務先に必ず知られない、といった約束もできません。就業規則や副業の届出は税金とは別です。
日ごろの記録の残し方
- 報酬明細を保存し、推定、調整、確定、実際の入金を別に記録します。
- 注文や報酬の識別情報、対象期間、返金や取り消しの理由を残します。
- 支出は日付、用途、取引相手、証憑と、私用を含むかを記録します。
- 明細と口座入金を照合し、差があれば手数料、時期、調整などの理由を調べます。
- 年末の未入金や翌年の返金は自己判断で消さず、いつの収入・経費にするかを専門家へ確認します。
報酬が確定した日、口座へ移した日、税務上収入に計上する時期は同じとは限りません。現金主義の特例などにも条件があるため、入金日だけを根拠に全部を分類しないでください。資料の保存方法と必要な期間は、自分の所得区分や申告方法に合う国税庁の案内で確認します。
相談するときは、給与の源泉徴収票、各サービスの明細、支出記録、提供品の条件を一緒に持参すると事情を説明しやすくなります。分からない項目を空欄のまま放置せず、「区分不明」「時期未確認」と印を付けておくと確認が進みます。紹介活動の入口はTikTok Shopの使い方とアフィリエイト完全ガイドで確認できます。
関連ガイド
よくある質問
会社員なら副業の入金が20万円以下で申告不要ですか?
入金だけでは判断できません。給与の条件や、必要経費を考慮した給与・退職以外の所得の合計、ほかの申告理由を確認します。
所得税の確定申告が不要なら住民税も不要ですか?
住民税の申告が必要な場合があります。住んでいる市区町村に確認してください。
撮影に使った物は全部経費ですか?
業務との関係と私用の有無を確認します。共用費用は業務上必要な部分を説明できる記録を残し、個別の処理は専門家へ相談します。
アフィリエイトを始めたらインボイス登録が必要ですか?
全員が一律に登録必須とはいえません。取引条件と納税義務、登録後の影響を確認し、個別の判断は税理士・税務署へ相談してください。
参考にした情報源
- No.1500 雑所得(国税庁・確認日:2026-10-28)
- No.1900 給与所得者で確定申告が必要な人(国税庁・確認日:2026-10-28)
- こんな収入の申告漏れにご注意(国税庁(令和7年分の案内)・確認日:2026-10-28)
- No.2210 必要経費の知識(国税庁・確認日:2026-10-28)
- インボイス制度について(国税庁・確認日:2026-10-28)
- 申告が必要かなどを調べる(国税庁(令和7年分の案内)・確認日:2026-10-28)
- 報酬の仕組みについて(TikTok Shop Academy(日本)・確認日:2026-10-28)